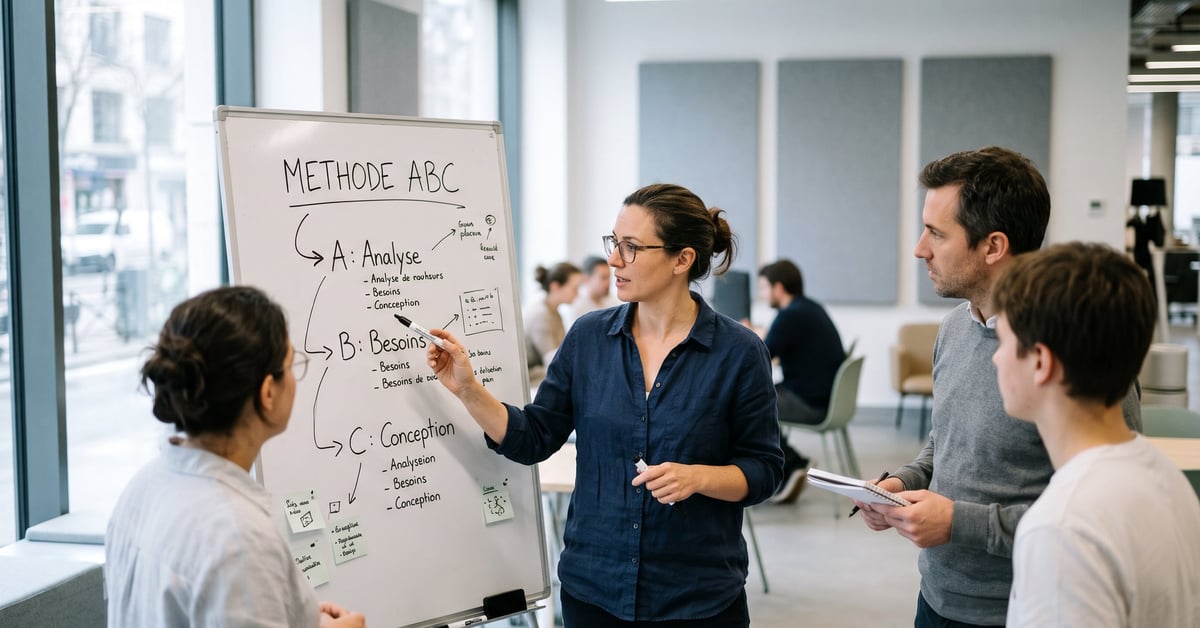
La comptabilité analytique traditionnelle répartit les charges indirectes selon des clés de répartition souvent arbitraires — le volume de production, les heures de main-d’œuvre directe. Résultat : on finance parfois des produits déficitaires sans le savoir, et on pénalise des activités rentables. La méthode ABC (Activity-Based Costing) casse cette logique en attribuant chaque coût à l’activité qui le consomme réellement.
Née dans les années 1980 aux États-Unis, portée notamment par Robert Kaplan et Robin Cooper à Harvard, cette approche s’est répandue dans les grandes entreprises industrielles avant de descendre vers les PME. Elle ne remplace pas la comptabilité générale : elle la prolonge pour donner une vision bien plus fine de ce que coûte vraiment chaque produit, chaque client, chaque canal de distribution.
Les fondements de la méthode ABC
Activités et inducteurs : la base du raisonnement
Dans la méthode ABC, on ne raisonne plus en centres de coûts mais en activités. Une activité, c’est un ensemble de tâches homogènes qui consomment des ressources et produisent un résultat mesurable. Exemples concrets :
- Passer une commande fournisseur
- Contrôler la qualité d’un lot de fabrication
- Livrer un client à domicile
- Paramétrer une machine avant un cycle de production
Chaque activité est pilotée par un inducteur de coût (cost driver) — la variable qui explique le mieux pourquoi cette activité coûte plus ou moins cher. Pour la livraison, l’inducteur sera le nombre de livraisons effectuées. Pour le contrôle qualité, ce sera le nombre de lots contrôlés. C’est cette précision qui distingue l’ABC d’une répartition au prorata du chiffre d’affaires.
Ressources, activités, objets de coût : la chaîne de calcul
La méthode suit une logique en deux étapes :
- Affecter les ressources aux activités. On identifie ce que consomme chaque activité : salaires, loyers, amortissements, énergie. Ces charges sont ventilées sur les activités via des inducteurs de ressources (temps passé, surface occupée, etc.).
- Affecter les activités aux objets de coût. Un objet de coût peut être un produit, un client ou un marché. On divise le coût total de chaque activité par le volume de son inducteur pour obtenir un coût unitaire d’inducteur, puis on multiplie par la consommation de l’objet.
Prenons un chiffre simple : si l’activité « réception de commandes » coûte 60 000 €/an et que l’entreprise traite 3 000 commandes, le coût par commande est de 20 €. Un produit commandé 500 fois dans l’année absorbe donc 10 000 € au titre de cette seule activité, indépendamment de son volume de production.
Mettre en place l’ABC dans une entreprise
Cartographier les activités
C’est l’étape la plus chronophage — et la plus décisive. Il faut aller sur le terrain, interviewer les opérationnels, lister tout ce qui se fait réellement. Beaucoup d’entreprises découvrent à cette occasion des activités fantômes : des tâches récurrentes jamais identifiées comme génératrices de coûts.
Quelques règles pratiques pour ne pas se perdre :
- Rester à un niveau de granularité raisonnable — 20 à 50 activités suffisent pour une PME industrielle.
- Regrouper les tâches très proches sous une même activité.
- Valider chaque activité avec les responsables opérationnels, pas seulement avec la direction financière.
- Associer immédiatement un inducteur plausible et mesurable à chaque activité identifiée.
Une fois la cartographie validée, on dispose d’un référentiel stable qu’on peut alimenter chaque période comptable sans tout recommencer à zéro.
Collecter les données et calculer les coûts
Deux sources d’information sont indispensables : la comptabilité générale (pour les charges totales) et les données opérationnelles (pour les volumes d’inducteurs). C’est souvent ce deuxième point qui coince. Si le système d’information ne trace pas le nombre de commandes par produit ou le nombre de réglages machine par référence, il faut construire ces relevés manuellement — au moins le temps de valider le modèle.
Une fois les données disponibles, le calcul est mécanique. Pour chaque Entreprise, la formule reste la même : coût de l’activité ÷ volume de l’inducteur = coût unitaire, puis coût unitaire × consommation de l’objet de coût = coût imputé. Répéter pour chaque activité, additionner, et on obtient le coût complet ABC du produit ou du client.
Avantages, limites et comparaison avec les méthodes classiques
Ce que l’ABC révèle que les autres méthodes cachent
La méthode des coûts complets traditionnelle subventionne les produits complexes au profit des produits simples. Un produit fabriqué en petites séries, avec des matières spécifiques et beaucoup d’ajustements, déclenche bien plus d’activités qu’un produit standard — mais si on répartit les charges au prorata du volume, on ne le voit pas. L’ABC corrige cette distorsion.
Résultats typiques après un déploiement ABC :
- Certains produits jugés rentables s’avèrent déficitaires une fois les coûts d’activités correctement imputés.
- Certains clients « importants » en volume génèrent des coûts de gestion disproportionnés (commandes fréquentes, SAV élevé, délais de paiement longs).
- Des opportunités de simplification apparaissent : réduire le nombre de références, standardiser les processus, renégocier certains contrats.
C’est précisément pour affiner ce type d’analyse qu’on peut s’appuyer sur des démarches plus larges de Valoriser une entreprise : les méthodes d’évaluation décryptées — l’ABC vient nourrir ces évaluations avec des données de rentabilité opérationnelle solides.
Les vraies limites de la méthode
L’ABC n’est pas sans défauts. Le coût de mise en œuvre est réel : cartographier les activités, former les équipes, adapter le système d’information — sur un projet complet, comptez plusieurs mois de travail. Pour une très petite structure avec peu de produits distincts, le jeu n’en vaut pas toujours la chandelle.
Deuxième limite : la méthode reste une photographie à un instant donné. Si les volumes changent fortement d’une période à l’autre, les coûts unitaires d’inducteurs varient, et les comparaisons dans le temps deviennent moins lisibles. Des variantes comme le Time-Driven ABC (TDABC), développé par Kaplan et Anderson en 2004, tentent de résoudre ce problème en intégrant le temps comme seul inducteur universel — mais ça complexifie encore le modèle.
Troisième point souvent sous-estimé : l’ABC mesure les coûts historiques. Elle dit ce que les choses ont coûté, pas ce qu’elles coûteront si on change d’organisation. Pour piloter un projet de transformation, il faut la compléter par une analyse prospective des charges variables et fixes.
Malgré ces réserves, la méthode ABC reste l’outil de référence pour toute entreprise qui veut sortir du brouillard sur la rentabilité réelle de ses offres. Là où la comptabilité générale donne un résultat global, l’ABC donne une carte de chaleur — et c’est sur cette carte qu’on prend les vraies décisions stratégiques.