Médecin, avocat, architecte, expert-comptable… Ces métiers ont un point commun que beaucoup citent sans vraiment le cerner : ils relèvent des professions libérales. La notion semble évidente en surface, mais dès qu’on cherche une définition juridique claire, les choses se compliquent. Le droit français est peu bavard sur le sujet, et la frontière avec d’autres statuts reste floue pour bon nombre de personnes qui s’installent à leur compte.
Voici ce que recouvre vraiment cette catégorie, d’où elle vient, et ce qu’elle implique concrètement — en termes de formation, de régime social et de structure juridique.
D’où vient l’expression « profession libérale » ?
Une racine latine chargée de sens
Le mot vient du latin professio, qui désigne une déclaration publique, une activité qu’on revendique ouvertement. L’adjectif « libéral » renvoie lui à liberalis : ce qui est digne d’un homme libre, c’est-à-dire une activité intellectuelle exercée sans subordination. Pendant des siècles, on opposait le travail manuel — mécanique, servile — au travail de l’esprit, noble et autonome. C’est cette hiérarchie ancienne qui structure encore, en partie, notre droit positif.
En France, l’expression s’est stabilisée au XIXe siècle, au moment où les ordres professionnels (barreau, ordre des médecins, notariat) ont structuré leurs règles déontologiques propres. Ces corps ont construit une identité collective forte, distincte à la fois du salariat et du commerce.
Une définition légale tardive et incomplète
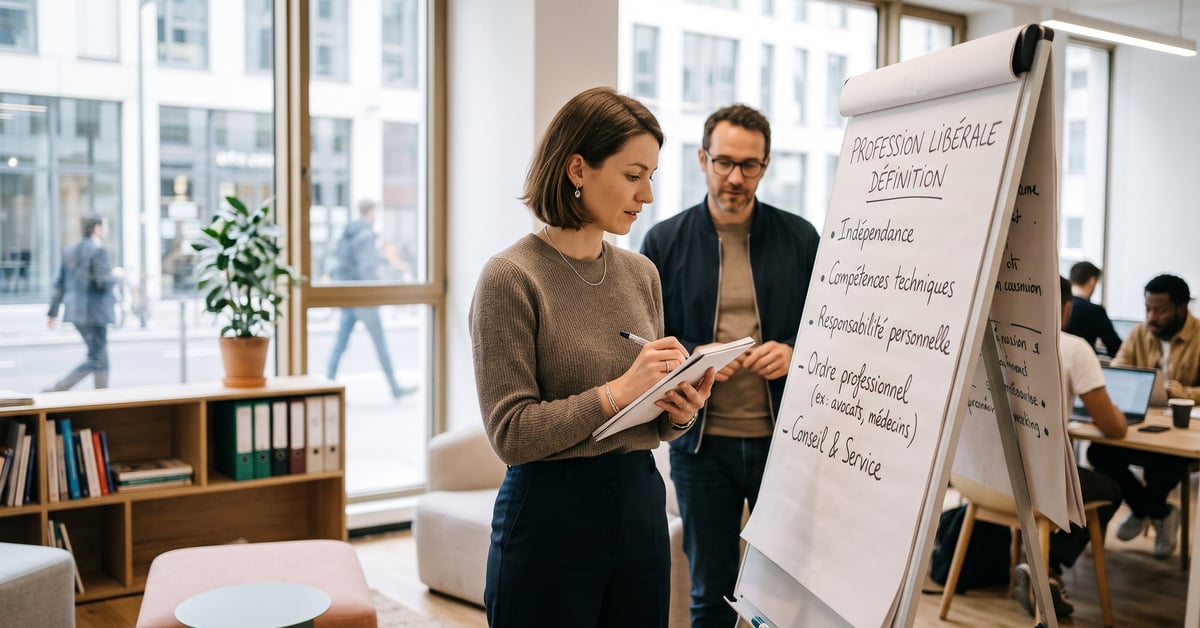
Étonnamment, la loi française n’a posé une définition des professions libérales qu’en 2012, dans la loi de modernisation des professions libérales. Elle précise que ces activités sont exercées à titre habituel, de manière indépendante, sans spéculation sur les marchandises, et reposent sur des compétences intellectuelles ou techniques mises au service du client. La personne engage sa responsabilité personnelle et entretient un lien de confiance avec le client, qui n’est pas un simple consommateur mais un individu cherchant un savoir-faire précis.
💡 Notre conseil
Si tu hésites entre profession libérale et activité commerciale, pose-toi une question simple : est-ce que tu vends un savoir-faire intellectuel ou technique mis en œuvre personnellement, sans revente de marchandise ? Si oui, tu es probablement du bon côté de la ligne.
Quels métiers entrent dans cette catégorie ?
Les professions réglementées : un accès encadré
C’est ici que la distinction devient vraiment utile. On distingue deux grandes familles. La première regroupe les professions réglementées, c’est-à-dire celles dont l’exercice est conditionné à une formation spécifique, une inscription à un ordre ou une autorisation d’État. Exemples concrets :
- Professions de santé : médecin, chirurgien-dentiste, pharmacien, sage-femme, kinésithérapeute
- Professions juridiques et judiciaires : avocat, notaire, huissier de justice (désormais commissaire de justice), expert-comptable
- Professions techniques : architecte, géomètre-expert
Ces métiers sont encadrés par des ordres nationaux qui vérifient les diplômes, imposent des règles déontologiques et peuvent sanctionner les manquements. L’inscription à l’ordre est obligatoire avant d’exercer — pas de dérogation possible.
Les professions non réglementées : la majorité méconnue
La seconde famille est beaucoup plus large et souvent ignorée dans les définitions classiques. Elle comprend tous les métiers intellectuels indépendants qui ne dépendent d’aucun ordre. Consultants, formateurs, traducteurs, graphistes, coachs, rédacteurs, psychologues (hors titre protégé), développeurs freelances… Tous peuvent exercer sous le régime des professions libérales sans formation imposée ni diplôme requis par la loi.
Cette catégorie est hétérogène, parfois mal identifiée par ceux qui y appartiennent. Un consultant en stratégie qui facture ses missions à des Entreprises sans vendre de produit physique est, au sens fiscal et social, un professionnel libéral — même s’il ne se présente jamais ainsi.
✅ À retenir
Professions libérales réglementées = diplôme + ordre + déontologie. Professions libérales non réglementées = activité intellectuelle indépendante, sans obligation d’appartenir à un corps. Les deux partagent le même régime social (URSSAF, ex-RSI).
Le régime social et fiscal : ce qui change vraiment
Opter pour ce statut n’est pas neutre. Le régime social des professions libérales est géré par l’URSSAF depuis 2020 (après la suppression du RSI). Les cotisations sont calculées sur le bénéfice net, et les taux varient selon la caisse de retraite complémentaire rattachée — la CNAVPL pour la plupart des libéraux, sauf les avocats qui dépendent de la CNBF.
~45 %
taux global de cotisations sociales moyen pour un professionnel libéral en BNC (non réglementé)
Sur le plan fiscal, la grande majorité des libéraux déclarent leurs revenus en BNC (bénéfices non commerciaux). Deux régimes coexistent : le micro-BNC, accessible jusqu’à 77 700 € de recettes annuelles (seuil 2024), et la déclaration contrôlée, obligatoire au-delà ou sur option. Ce dernier permet de déduire les charges réelles, ce qui peut être avantageux dès que les frais professionnels dépassent l’abattement forfaitaire de 34 % du micro.
Quelles structures juridiques pour exercer ?
Exercer en libéral ne signifie pas forcément travailler seul sous forme d’entreprise individuelle. Plusieurs structures sont possibles :
- Entreprise individuelle (EI) : la plus simple, sans capital minimum. Le professionnel est responsable sur ses biens personnels (sauf résidence principale protégée).
- EURL / SASU : des sociétés unipersonnelles qui permettent de séparer patrimoine personnel et professionnel, avec une fiscalité à l’IS possible.
- SEL (Société d’exercice libéral) : réservée aux professions réglementées. Existe sous forme de SELARL, SELASU, SELCA. Elle permet d’associer plusieurs praticiens tout en conservant les règles déontologiques de la profession.
- SCP (Société civile professionnelle) : souvent utilisée par les notaires, avocats, médecins qui s’associent.
Le choix de la structure influe directement sur la fiscalité, la protection sociale et la responsabilité. C’est un point à analyser sérieusement — au même titre qu’un Audit financier : définition, rôle et déroulement l’est pour évaluer la santé d’une structure existante.
⚠️ À garder en tête
La SEL impose des règles strictes sur la détention du capital : pour la plupart des professions réglementées, la majorité des parts doit être détenue par des professionnels en exercice. Vérifier les conditions spécifiques à chaque ordre avant de se lancer.
🎯 Ce qui distingue le libéral du salarié et du commerçant
Trois critères permettent de tracer des frontières nettes :
| Critère | Professionnel libéral | Salarié | Commerçant |
|---|---|---|---|
| Lien de subordination | Non | Oui | Non |
| Achat-revente de marchandises | Non | Non (en général) | Oui |
| Nature de l’activité | Intellectuelle / technique | Variable | Commerciale |
| Régime fiscal | BNC | Traitement et salaires | BIC |
La distinction entre libéral et commerçant n’est pas que sémantique : elle détermine le régime fiscal (BNC vs BIC), le tribunal compétent en cas de litige, et les obligations comptables. Un consultant qui, en plus de ses missions intellectuelles, revend du matériel à ses clients bascule partiellement dans la catégorie commerciale — l’administration fiscale peut alors requalifier une partie de ses revenus en BIC.
Quant au féminin du mot : on dit une professionnelle libérale, sans ambiguïté. La féminisation des noms de métiers fait l’objet de recommandations officielles en France depuis 2019 (circulaire du Premier ministre), et la plupart des ordres professionnels ont intégré ces formes dans leurs communications.
Questions fréquentes
Quelle différence entre une profession libérale et un auto-entrepreneur ?
L’auto-entrepreneur (micro-entrepreneur) est un régime simplifié d’entreprise individuelle, pas une catégorie d’activité. Un professionnel libéral peut très bien exercer sous le régime micro-entrepreneur si ses recettes restent sous le seuil de 77 700 € (en BNC). Ce sont deux niveaux différents : l’un désigne la nature de l’activité, l’autre le régime administratif et fiscal choisi pour l’exercer.
Est-ce qu’un formateur indépendant est considéré comme professionnel libéral ?
Oui, dans la grande majorité des cas. Un formateur qui dispense des formations pour le compte de clients sans lien de subordination exerce une activité intellectuelle indépendante — ce qui le classe parmi les professions libérales non réglementées. Il déclare ses revenus en BNC et cotise à l’URSSAF. La formation professionnelle n’est pas une profession réglementée, donc aucun diplôme ni ordre n’est imposé par la loi.
Peut-on être professionnel libéral et salarié en même temps ?
Oui, le cumul est possible et fréquent. On parle de pluriactivité. Un médecin peut exercer à l’hôpital comme salarié et avoir un cabinet libéral en parallèle. Un enseignant peut facturer des missions de conseil à titre libéral hors de ses heures de service. Les deux régimes de cotisations coexistent, et les revenus sont déclarés séparément (salaires d’un côté, BNC de l’autre). Il faut vérifier que le contrat de travail salarié n’interdit pas les activités concurrentes.
Combien de personnes exercent une profession libérale en France ?
Selon l’UNAPL (Union nationale des professions libérales), le secteur représente environ 3 millions de professionnels en France, dont près de 700 000 relevant de professions réglementées de santé. Le secteur pèse autour de 6 % du PIB national. Ces chiffres augmentent régulièrement, portés par la croissance du travail indépendant et l’essor des métiers du conseil et du numérique.
Quelle caisse de retraite pour un professionnel libéral non réglementé ?
Les professions libérales non réglementées dépendent de la CNAVPL pour la retraite de base et de la CIPAV pour la retraite complémentaire — sauf pour certaines professions qui ont leur propre section (médecins, avocats, notaires, etc.). Depuis 2023, les nouvelles immatriculations de micro-entrepreneurs en activité libérale non réglementée relèvent du régime général de la Sécurité sociale, ce qui représente un changement notable pour les créateurs d’activité.